

Czy interpretacja indywidualna klienta jest nadal aktualna? Jak to sprawdzić krok po kroku
Czy interpretacja indywidualna chroni podatnika i kogo wiąże
Interpretację indywidualną wydaje Dyrektor Krajowej Informacji Skarbowej na wniosek zainteresowanego, w jego indywidualnej sprawie (art. 14b § 1 Ordynacji podatkowej). Podatnika nie wiąże: może się do niej nie stosować, a ochrona powstaje dopiero wtedy, gdy się do niej zastosuje (uchwała NSA z 7 lipca 2014 r., II FPS 1/14). Ochronę opisują kolejne przepisy:
- art. 14k § 1 - zastosowanie się do interpretacji przed jej zmianą, stwierdzeniem wygaśnięcia albo przed doręczeniem organowi odpisu prawomocnego wyroku sądu administracyjnego, który ją uchyla, nie może szkodzić wnioskodawcy;
- art. 14k § 3 - w zakresie związanym z zastosowaniem się do interpretacji, która uległa zmianie, której wygaśnięcie stwierdzono albo której nie uwzględniono w rozstrzygnięciu sprawy, nie wszczyna się postępowania w sprawach o przestępstwa i wykroczenia skarbowe (wszczęte się umarza) i nie nalicza się odsetek za zwłokę;
- art. 14m - zwolnienie z obowiązku zapłaty podatku, jeżeli zobowiązanie nie zostało prawidłowo wykonane w wyniku zastosowania się do interpretacji, a skutki podatkowe zdarzenia nastąpiły po jej doręczeniu. Zwolnienie obejmuje okres do końca roku (rozliczenie roczne), do końca kwartału i kwartał następny (kwartalne) albo do końca miesiąca i miesiąc następny (miesięczne), w którym doręczono zmienioną interpretację, stwierdzono jej wygaśnięcie albo organ dostał odpis prawomocnego wyroku uchylającego;
- art. 14l - jeżeli skutki podatkowe nastąpiły przed doręczeniem interpretacji, zastosowanie się do niej nie zwalnia z obowiązku zapłaty podatku. W tym sensie interpretacja nie działa wstecz.
Art. 14k - Ordynacja podatkowa
§ 1. Zastosowanie się do interpretacji indywidualnej przed jej zmianą, stwierdzeniem jej wygaśnięcia lub przed doręczeniem organowi podatkowemu odpisu prawomocnego orzeczenia sądu administracyjnego...
Źródło: PrawMi
Dla biura rachunkowego najważniejsze jest słowo „wnioskodawca”. Interpretacja chroni podmiot, który o nią wystąpił (oraz podmioty wymienione w art. 14n § 1, na przykład spółkę utworzoną przez osoby, które złożyły wniosek przed jej powstaniem). Interpretacja wydana innej firmie, znaleziona w Eurece, jest wskazówką, jak organ ocenia podobną sprawę, ale sama z siebie klienta nie chroni.
Interpretacja innego podatnika i utrwalona praktyka interpretacyjna
Cudza interpretacja może jednak mieć znaczenie. Zgodnie z art. 14n § 4 Ordynacji podatkowej przepisy art. 14k-14m stosuje się odpowiednio, gdy podatnik zastosował się do objaśnień podatkowych albo do utrwalonej praktyki interpretacyjnej organów KAS. Utrwalona praktyka to według art. 14n § 5 wyjaśnienia dominujące w interpretacjach indywidualnych wydanych w takich samych stanach faktycznych i takim samym stanie prawnym, w danym okresie rozliczeniowym i w 12 miesiącach przed nim. Jeżeli w tym samym zagadnieniu wydano interpretację ogólną albo objaśnienia podatkowe, od ich publikacji za utrwaloną praktykę uważa się to, co wynika z nich (art. 14n § 6).
W praktyce jedna interpretacja to za mało. Trzeba pokazać, że to stanowisko przeważa w interpretacjach z tego samego okresu. To praca na wielu dokumentach, a nie na jednym.
Ochrona nie działa też wtedy, gdy stan faktyczny jest elementem czynności objętej decyzją wydaną z zastosowaniem klauzuli przeciwko unikaniu opodatkowania (art. 119a), w związku z nadużyciem prawa w VAT albo z zastosowaniem środków ograniczających umowne korzyści (art. 14na § 1).
Moc ochronna interpretacji indywidualnej: kiedy ją traci
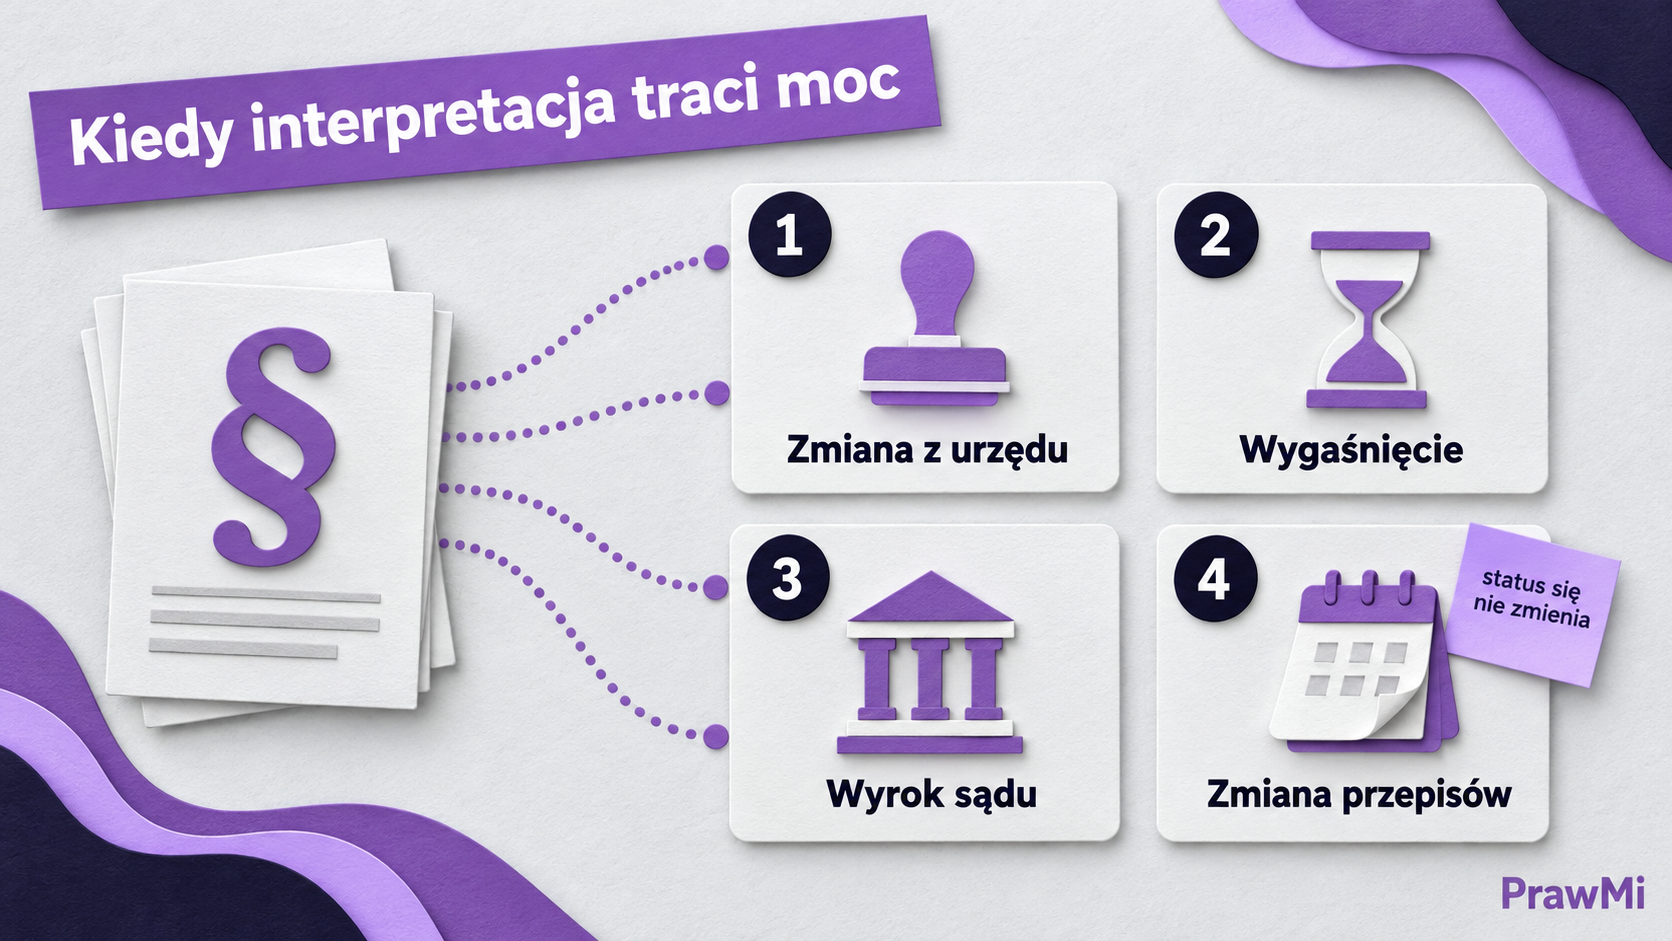
- Zmiana z urzędu. Szef KAS może zmienić interpretację, jeżeli stwierdzi jej nieprawidłowość, uwzględniając w szczególności orzecznictwo sądów, Trybunału Konstytucyjnego lub TSUE (art. 14e § 1 pkt 1). Przykład z Eureki: zmianą interpretacji z 6 września 2024 r. (DOP8.8013.1.2024) Szef KAS z urzędu zmienił interpretację Dyrektora KIS z 30 grudnia 2020 r. (0111-KDIB2-1.4017.26.2020.1.MK), uznając stanowisko wnioskodawcy w części za nieprawidłowe.
- Wygaśnięcie. Dyrektor KIS może stwierdzić wygaśnięcie interpretacji, jeżeli jest ona niezgodna z interpretacją ogólną wydaną w takim samym stanie prawnym (art. 14e § 1a pkt 2). Wtedy w postanowieniu wskazuje oznaczenie interpretacji ogólnej i miejsce jej publikacji (art. 14e § 5).
- Wyrok sądu administracyjnego. Ochrona z art. 14k § 1 trwa do doręczenia organowi podatkowemu odpisu prawomocnego orzeczenia, które uchyla interpretację. Dyrektor KIS może też sam zmienić interpretację, uwzględniając skargę (art. 14e § 1a pkt 1).
- Uchylenie z urzędu. Szef KAS może uchylić interpretację, jeżeli w dniu jej wydania istniały przesłanki odmowy wszczęcia postępowania (art. 14e § 1 pkt 2) albo z powodu uzasadnionego przypuszczenia unikania opodatkowania lub nadużycia prawa z art. 14b § 5b (art. 14e § 1 pkt 3). Dyrektor KIS uchyla interpretację, gdy sprawę obejmuje interpretacja ogólna wydana w takim samym stanie prawnym (art. 14e § 1a pkt 3 w związku z art. 14b § 5a). Uchylenie następuje w formie postanowienia (art. 14e § 3).
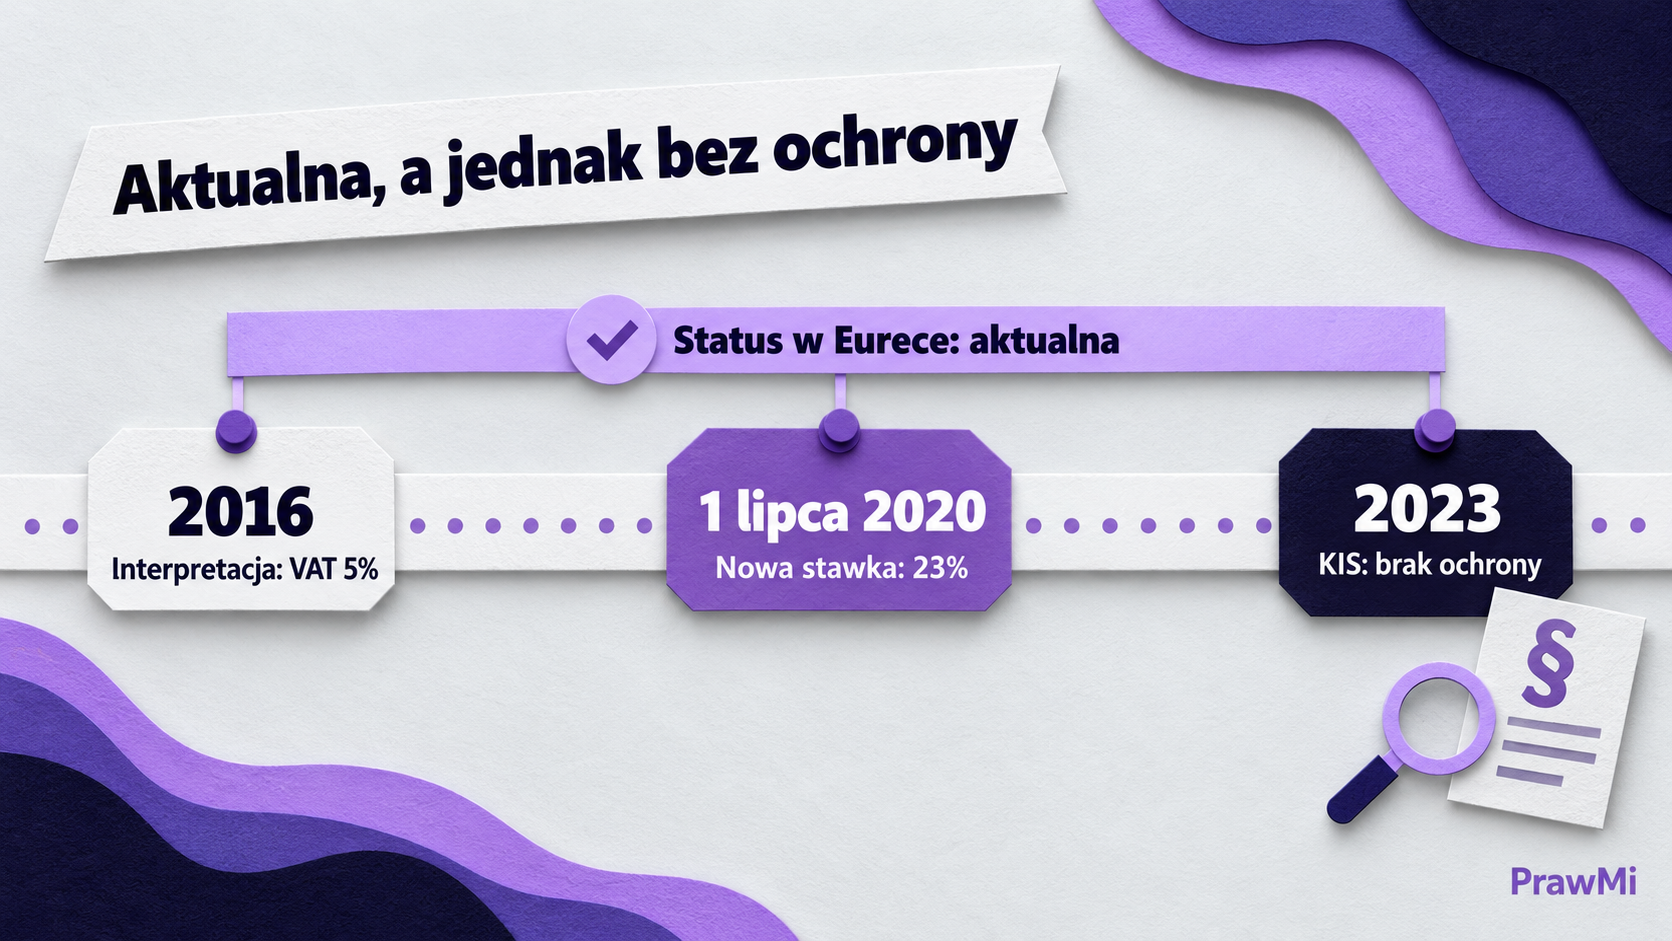
- Zmiana przepisów. Tu nie ma żadnego postanowienia ani nowego statusu w Eurece. Organ stoi na stanowisku, że interpretacja dotyczy stanu prawnego z daty zdarzenia i nie obejmuje zdarzeń po zmianie przepisu. Tak rozstrzygnął w sprawie ze wstępu (interpretacja 0112-KDIL3.4012.306.2023.1.KFK z 16 sierpnia 2023 r.), choć podatnik argumentował, że ustawa zmieniająca stawki nie zawierała przepisu o wygaśnięciu wcześniejszych interpretacji. Ordynacja podatkowa nie mówi tego wprost, więc to stanowisko można kwestionować w sporze z organem. Rozliczenie, które ma przetrwać kontrolę, lepiej jednak oprzeć na przepisie w obecnym brzmieniu niż na starej interpretacji.
Zmiana, uchylenie i stwierdzenie wygaśnięcia są doręczane podmiotowi, któremu wydano interpretację, albo jego następcy prawnemu (art. 14e § 4). Pierwsze pytanie do klienta brzmi więc: czy po otrzymaniu interpretacji dostał jakiekolwiek pismo w tej sprawie.
Art. 14e - Ordynacja podatkowa
§ 1. Szef Krajowej Administracji Skarbowej może z urzędu:
Źródło: PrawMi
Jak sprawdzić, czy interpretacja indywidualna jest aktualna - krok po kroku
- Ustal, czyja to interpretacja. Jeżeli klient jest wnioskodawcą, sprawdzasz ochronę z art. 14k-14m. Jeżeli to dokument innej firmy, traktujesz go jako argument i szukasz utrwalonej praktyki albo objaśnień.
- Porównaj stan faktyczny z opisem we wniosku, zdanie po zdaniu. Organ pisze to wprost w interpretacjach, na przykład w interpretacji 0111-KDIB2-1.4017.9.2026.1.AJ z 27 sierpnia 2026 r.: „w przypadku zmiany któregokolwiek elementu przedstawionego we wniosku opisu sprawy, udzielona odpowiedź traci swoją aktualność”. Nowa umowa, inny kontrahent, zmiana sposobu rozliczenia to sygnał, że ochrona może nie obejmować bieżącej sytuacji.
- Sprawdź status i dokumenty powiązane w Eurece. Szukaj zmian interpretacji i postanowień, które wymieniają sygnaturę interpretacji klienta. Zmiana interpretacji podaje w nagłówku sygnaturę i datę dokumentu, który zmienia.
- Porównaj przepisy powołane w interpretacji z ich obecnym brzmieniem. Jeżeli przepis zmienił treść albo numerację, organ uzna, że ochrona nie obejmuje zdarzeń po zmianie. Status „aktualna” w wyszukiwarce tego nie pokaże.
- Sprawdź interpretacje ogólne i objaśnienia w tym samym zagadnieniu. Interpretacja ogólna niezgodna z interpretacją klienta jest podstawą do stwierdzenia jej wygaśnięcia.
- Zapytaj o skargę i wyrok. Jeżeli interpretacja była zaskarżona, ustal, czy zapadł prawomocny wyrok i czy jego odpis trafił do organu.
- Zapisz wynik. Data sprawdzenia, sygnatury, brzmienie przepisu i wniosek. To przyda się przy kontroli i przy kolejnym rozliczeniu.
Jak pomaga w tym PrawMi
Kroki 3-5 to wyszukiwanie w kilku źródłach naraz. W PrawMi interpretacje, objaśnienia i WIS z Eureki są w jednej bazie z ustawami i orzeczeniami sądów administracyjnych. Każdy wynik ma sygnaturę, datę wydania, status (aktualna albo archiwalna) i link do Eureki. Możesz wyszukać dokumenty po opisie zagadnienia, przeczytać ocenę organu i obok otworzyć dzisiejsze brzmienie przepisu, na którym opiera się interpretacja, na przykład art. 14k Ordynacji podatkowej.
Dwa zastrzeżenia, które warto znać. Po pierwsze, status pochodzi z Eureki i ma te same ograniczenia co w Eurece: nie pokazuje skutków zmiany przepisów. Po drugie, nie każdy dokument z Eureki jest w bazie PrawMi. Interpretacji z 2020 r. z przykładu o zmianie z urzędu w niej nie znaleźliśmy, choć jest tam dokument, który ją zmienia. Gdy szukasz konkretnej interpretacji klienta, porównaj sygnaturę wyniku znak po znaku, a jeśli jej nie ma, sprawdź ją bezpośrednio w Eurece.
Jeśli biuro pracuje z Claude albo ChatGPT, te same źródła można podłączyć do asystenta. Opis i instrukcję znajdziesz na stronie AI dla księgowych. Możesz też opisać sprawę klienta w PrawMi i zebrać interpretacje, przepisy i orzeczenia do sprawdzenia.
PrawMi wyszukuje i pokazuje źródła. Ocena, czy ochrona obejmuje konkretną sytuację klienta, należy do biura.
Źródła:
- Ustawa z dnia 29 sierpnia 1997 r. - Ordynacja podatkowa (ISAP)
- Interpretacja indywidualna 0112-KDIL3.4012.306.2023.1.KFK z 16 sierpnia 2023 r. (Eureka)
- Zmiana interpretacji indywidualnej DOP8.8013.1.2024 z 6 września 2024 r. (Eureka)
- Interpretacja indywidualna 0111-KDIB2-1.4017.9.2026.1.AJ z 27 sierpnia 2026 r. (Eureka)
Przeczytaj również
Otwarte narzędzia do polskiego prawa - co pokazał test na czterech ustawach
Zapytaliśmy o minimalny udział pojazdów elektrycznych we flocie administracji państwowej. Model podłączony do...
Czytaj artykuł
Agent AI może sam zapłacić za sprawdzenie polskiego prawa
Agent AI, który cytuje polskie przepisy z pamięci, potrafi konsekwentnie podawać wartości sprzed nowelizacji -...
Czytaj artykuł
Ustawa o systemach AI i nowe terminy AI Act: co naprawdę obowiązuje od sierpnia 2026
W sierpniu 2026 zbiegły się dwie zmiany, które łatwo pomylić: 2 sierpnia zaczęły obowiązywać przepisy AI Act o...
Czytaj artykuł